


2026年8月16日,加拿大税务局把新一年度的儿童福利金第二次打进符合条件家庭的银行账户营口股票配资,这笔华人圈里叫了几十年的“牛奶金”,又一次成了餐桌上的话题。
一位两个孩子的妈妈打开手机,到账短信如约跳出来,她顺手把这笔钱记到“奶粉和托幼”那一栏。
另一头,一位财政研究者站在白板前画了个圈:税收流向转移支付,再到育儿家庭,最后绕回未来的税基。钱在这个圈里转了一圈又一圈。
按月到账的这笔钱,真就是“国家白送”吗?它发多少、谁在出这份钱、能不能一直发下去——每一个家庭和每一本财政账,都绕不开这三笔。
到账的这笔钱,到底有多少
这笔钱正式名称叫加拿大儿童福利金,华人管它叫“牛奶金”。免税、按收入递减发放,是给有娃家庭设计的补贴。
2026到2027福利年度从2026年7月起执行,按通胀上调了大约2%。6岁以下的孩子每名每年最高可领8157加元,折合每月大约680加元;6到17岁每名每年最高6883加元,折合每月大约574加元。具体数字以加拿大税务局公布为准。
8月16日是上调之后的第二次发放,9月初这笔钱仍在按月打进符合条件的家庭账户,这也是它最近又被广泛讨论的直接由头。
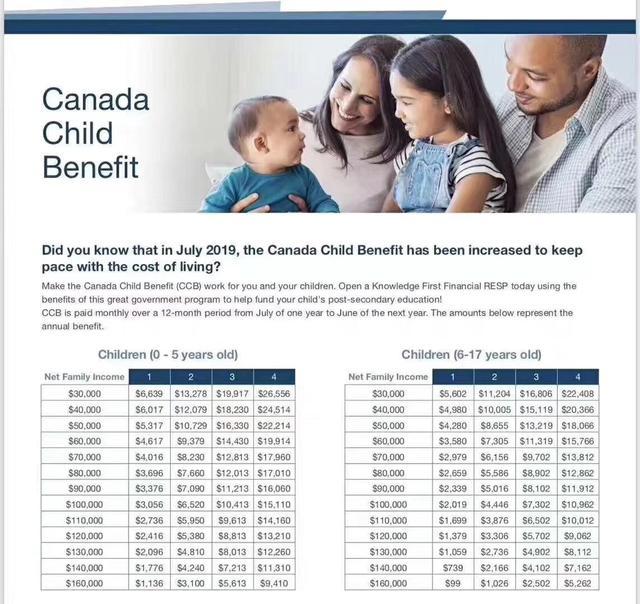
不过“最高额”并非人人有份。关键在一条收入门槛:家庭年净收入低于大约3.7万到3.8万加元才能领到全额,超过这条线福利就按一套公式逐步递减,收入越高领得越少,到了某个水平就归零。门槛精确值以税务局最新公布为准。
算一笔家庭账:两个6岁以下孩子、收入又符合全额条件的家庭,一年最多能拿大约1.63万加元。这笔钱覆盖相当一部分奶粉、尿布、托幼费用,甚至能贴补一点房租。
原素材标题提到“发了80年、最高每月3298元人民币”,这里需要做两个口径说明:现行这套整合后的制度是2016年由多项旧育儿补贴合并而来,前身确实能追溯得更久,但“80年”的说法需要核实沿革;3298元人民币是按汇率折算的结果,会随着汇率上下浮动。
发多少、谁能领理清之后,下一个问题更要紧:这笔钱靠哪几条规则做到既帮到孩子、又不滥发?
三条规则,把钱花在刀刃上
牛奶金最值得拆解的在于三条相当精细的制度设计。正是这三条让它有别于简单粗暴的“人人撒钱”。
头一条是免税。这笔福利金不计入应税收入,家庭拿到手的每一分都能完整装进口袋。比起等额的应税补贴,对中低收入家庭来说更实在,可支配收入增加得更多。
第二条是收入测试、阶梯递减。不搞人人等额那一套,家庭收入越低补得越多,收入越高补得越少直至为零。财政的钱被精准导向最需要的中低收入育儿家庭,而非均摊给本来就养得起孩子的富裕家庭。
第三条是按通胀指数化调整。福利标准每年跟着物价涨幅自动上调,2026年这轮就涨了约2%,保证这笔钱的购买力不被通胀一点点稀释掉,不至于发着发着就“缩水”到不够用。
三条规则合起来看,指向非常清楚:钱要花在孩子身上,要补到最需要的家庭,还要长期保持实际购买力。这是一套经过精算的定向转移支付,而非临时拍脑袋的福利。
从家庭视角感受更直接:奶粉、尿布、托幼是刚性、持续、几乎没有弹性的支出。牛奶金按月、免税、随通胀涨,等于社会固定帮这个家庭分担了一大块养孩子的成本。妈妈把它单列进“托幼费”栏目,道理就在这里。
再往深一层看,这种“补孩子”的支出和直接“补成年人”有本质区别。孩子得到的营养、照护和早期发展,会变成未来的教育水平、劳动能力和健康状况,等于在为社会积累人力资本,而非单纯消耗财政。
不过规则再精巧,也绕不开一个最朴素的问题:国家发出去的这些钱,到底是谁出的?
高福利的背后,站着高税收
世界上没有凭空掉下来的福利,牛奶金的钱归根结底来自加拿大的财政收入,财政收入来自每一个纳税人。
加拿大是典型的高税收高福利国家。财政的钱主要来自几块:累进的个人所得税、消费环节征收的商品服务税和统一销售税,再加上企业所得税,此外还有社保等其他收入来源。税种和税率的完整明细以加拿大官方公布为准。
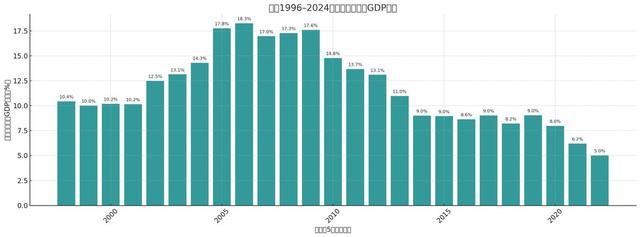
牛奶金的资金流转是一次标准的转移支付:从全社会纳税人手里集中起来的税收,经由财政预算,定向转给有未成年子女、尤其是中低收入的育儿家庭。换个说法就是“全社会共同分担育儿成本”的一种制度化安排。
这意味着一笔对等的账必须同时看:家庭在领取端拿到福利,在缴纳端也承担着更高的税负。加拿大整体宏观税负和社会支出占经济总量的比重都处在较高水平,居民工资单上被扣走的税明显高于许多低福利国家,具体比例以权威数据为准。
做个温度翻译:每月680加元看着像“国家给的”。
拉长了看,其实是每个人多缴的税经过财政再分配后回到育儿家庭手里,等于用集体力量帮每个家庭扛住养育的经济冲击。
这套安排能成立有个前提:必须有足够大、足够稳定的税基。有足够多的人就业、足够多的企业盈利、经济持续增长,税收水源充足,转移支付才源源不断。
看清“钱从税来”就能更冷静地评价牛奶金:这是一笔有明确资金来源、有明确发放对象的再分配,好不好关键看这笔钱花得值不值、能不能持续。而对高福利最常见的质疑——会不会养懒人、会不会把财政拖垮——正是下一笔必须正面回应的。
“养懒人”这顶帽子,扣得上吗
“高福利养懒人、高福利不可持续”是对牛奶金最有力的质疑。这个质疑有合理之处,必须先承认,不能绕着走。
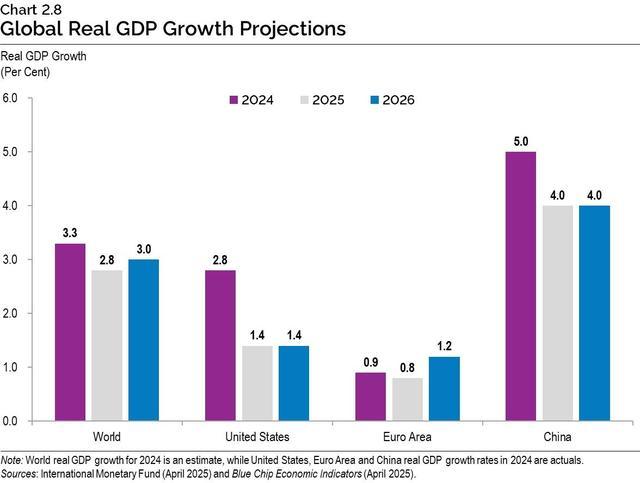
欧洲确实有一些高福利国家,因为福利只能上调难以下调的刚性、人口老龄化和经济增长停滞,一度陷入财政赤字高企、债务沉重的困境。福利一旦超出财政承受能力又缺乏退出机制,确实会拖累经济。这个教训是真实的。
如果福利无条件、长期发给有劳动能力却不工作的成年人,确实可能削弱一部分人的工作动力,形成“干多干少差不多”的负向激励。这是“养懒人”批评最站得住脚的部分。
但牛奶金的特殊之处在于:它补的是孩子,发放依据是家里有没有未成年子女、家庭收入多少,而非家长有没有在工作。只要在养育孩子,低收入的在职家庭反而拿得更多,定向补贴并不奖励不劳动。
加上收入递减设计,钱集中在中低收入家庭手里。
避免了普遍撒钱造成的财政浪费。“精准滴灌”的成本远低于“大水漫灌”。
更关键的是,大量研究显示定向儿童补贴能实实在在降低儿童贫困率、减轻育儿家庭的经济压力,进而提升母亲的劳动参与率——托幼有钱了,妈妈才更可能重返职场。对孩子的投入还会转化为未来的人力资本回报,属于有产出、有回报的生产性支出,跟纯消耗完全不同。
把账分开看:无条件养成年人的福利可能养懒,定向补孩子、且随收入递减的牛奶金,更多是在为社会的未来做投资。两者不能一概而论。
不过“不养懒”只回答了值不值,还没回答能不能一直发下去。这就要算可持续的边界了。
能不能一直发,取决于三道账
一笔福利能不能长期持续,取决于三道账能不能长期保持平衡。
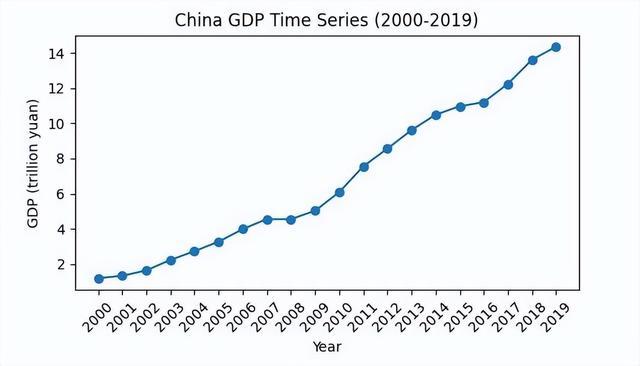
头一道是税基账。福利靠税收支撑,税收靠就业和增长。经济体不断做大、就业充分、企业有盈利,缴税的水源才够用。一旦增长停滞、税基萎缩,再慷慨的福利也会变成无源之水。
第二道是人口结构账。老龄化加深意味着领养老金、用医疗福利的人越来越多,缴费的劳动年龄人口占比却在下降。交钱的人和领钱的人比例恶化,财政压力逐年加大,育儿补贴也受这一大盘约束。
第三道是福利增速账。福利标准的上涨速度不能长期跑赢财政收入的增长速度,否则缺口越滚越大。牛奶金选择按通胀而非更高幅度指数化上调,某种程度上就是在克制增速、守住可持续的底线。
回看它的制度沿革也能体会这份谨慎。现行牛奶金是2016年把好几项旧育儿补贴整合归并后形成的,整合本身就为了减少重复、提高资金效率。“发了80年”更准确的理解是儿童补贴理念由来已久、具体制度几经调整。
把三道账连起来,结论很平实。
高福利既非天堂也非原罪,关键在是否量入为出——来源稳不稳、发给谁精不精准、增速克不克制,三者都守住才发得长久。
加拿大这套做法同样经受着老龄化和财政的考验,并非一劳永逸,但“定向、递减、免税、随通胀调整”的精算思路确实提供了一个可供分析的样本。
那么对中国来说,这份海外账本有哪些能学、哪些不必学?最后一笔得落到自己身上。
值得学的是精算机制,不是金额
研究者把白板上那个资金循环圈补完最后一笔:税收补孩子,孩子长大反哺税基,闭环形成了。
两孩妈妈在家庭账本上把这笔钱稳稳标注为“托幼费”。对中国而言最该警惕的是直接照搬金额——各国收入水平、税负承受力、人口结构完全不同,抄一个数字毫无意义,真正值得研究的是背后的精算机制。
可以借鉴的思路有四条:定向,把钱补给真正有需要的育儿家庭;递减,收入越高补得越少、不搞平均发放;免税或税前扣除,让补贴足额落到家庭;动态调整,让标准跟物价和财政能力挂钩,而非一锤定音永不改。
中国已经在朝这个方向探索:3岁以下婴幼儿照护纳入个税专项附加扣除,不少地方推出了育儿补贴试点,普惠托育也在加快建设。这些都是用适合自身财政能力的方式为家庭分担育儿成本,具体标准和进展以权威部门发布为准。
最关键的一条经验是:育儿补贴要可持续,靠的是建立一套和财政收入、生育率目标、人口结构动态挂钩的机制,量力而行、逐年校准,让今天发的每一笔钱都能在未来的税基和人力资本里看得到回报。
回到那笔到账短信营口股票配资,牛奶金的真实面貌是一个社会用精算过的税收和转移支付,认真为“养孩子”这件事定价、分担并为未来投资。算得清来源、守得住边界、退得出坡的福利,才真正发得下去,也值得发。
文章为作者独立观点,不代表杠杆炒股的首选_联华证券炒股_股票怎么用杠杆观点


